Se você quer escalar um BPO Financeiro sem virar refém de planilha, retrabalho e troca de mensagem solta, eu recomendo olhar para sistemas com IA como parte da operação, não como enfeite. Na prática, a melhor ferramenta é a que reduz esforço manual, organiza a rotina do time e melhora a entrega para o cliente. Este conteúdo é para quem já presta serviço financeiro, ou está estruturando isso agora, e quer escolher tecnologia com critério.
Eu percebo que muita gente procura uma plataforma achando que ela vai resolver tudo sozinha. Não resolve. O sistema certo simplifica, mas o ganho real aparece quando você combina processo, escopo claro e uma boa esteira comercial para vender um serviço mais organizado e lucrativo.
O que eu considero essencial antes de escolher uma plataforma
- Multiempresa de verdade: você precisa operar vários clientes sem perder contexto nem tempo.
- Automação útil: conciliação, leitura de documentos, pendências e lançamentos precisam tirar peso do operacional.
- Visão gerencial: fluxo de caixa, contas a pagar, contas a receber e relatórios precisam apoiar decisão.
- Controle de tarefas: sem rotina padronizada, a tecnologia só mascara bagunça.
- Boa experiência para o cliente: enviar documento, aprovar pagamento e acompanhar números precisa ser simples.
Um sistema com IA no BPO Financeiro precisa simplificar a operação, não só digitalizar a bagunça
Minha visão é simples: sistema bom não é o que tem mais botão, é o que reduz atrito no dia a dia. Se sua equipe continua caçando comprovante no WhatsApp, fazendo lançamento repetido e conferindo tudo na mão, você só trocou o problema de lugar.
Eu costumo avaliar cinco frentes. Primeiro, entrada de dados. Segundo, organização de tarefas. Terceiro, conciliação e fluxo financeiro. Quarto, comunicação com o cliente. Quinto, geração de visão gerencial para reunião e retenção.
É por isso que eu separo bem tecnologia operacional de tecnologia comercial. Quando a base do serviço está confusa, fica difícil vender melhor, renovar contrato e subir ticket. Se você ainda está consolidando a base do serviço e quer entender melhor o significado do BPO Financeiro dentro da rotina do cliente, vale alinhar esse conceito antes de sair contratando ferramenta.
Qual é a pilha mais inteligente para esse tipo de operação
Na prática, eu não escolheria uma única plataforma esperando que ela resolva tudo. O que funciona melhor, na maioria dos BPOs, é uma pilha com três camadas: ERP financeiro, gestão de tarefas e automação.
| Camada | Função principal | O que eu avaliaria |
|---|---|---|
| ERP financeiro | Controlar contas, fluxo e relatórios | Multiempresa, conciliação, usabilidade, integração bancária |
| Gestão de tarefas | Padronizar execução do time | Checklists, prazos, responsáveis, visão por cliente |
| Automação com IA | Reduzir trabalho manual | Leitura de documentos, classificação, alertas e triagem |
Alguns produtos atuam mais no financeiro, outros mais no processo. O Nibo BPO se posiciona como plataforma para centralizar clientes, automação e controle da rotina financeira, enquanto soluções como Conta Azul entram forte na gestão financeira e ferramentas como PlayBPO costumam ser lembradas quando o foco é organizar tarefas e fluxo operacional.
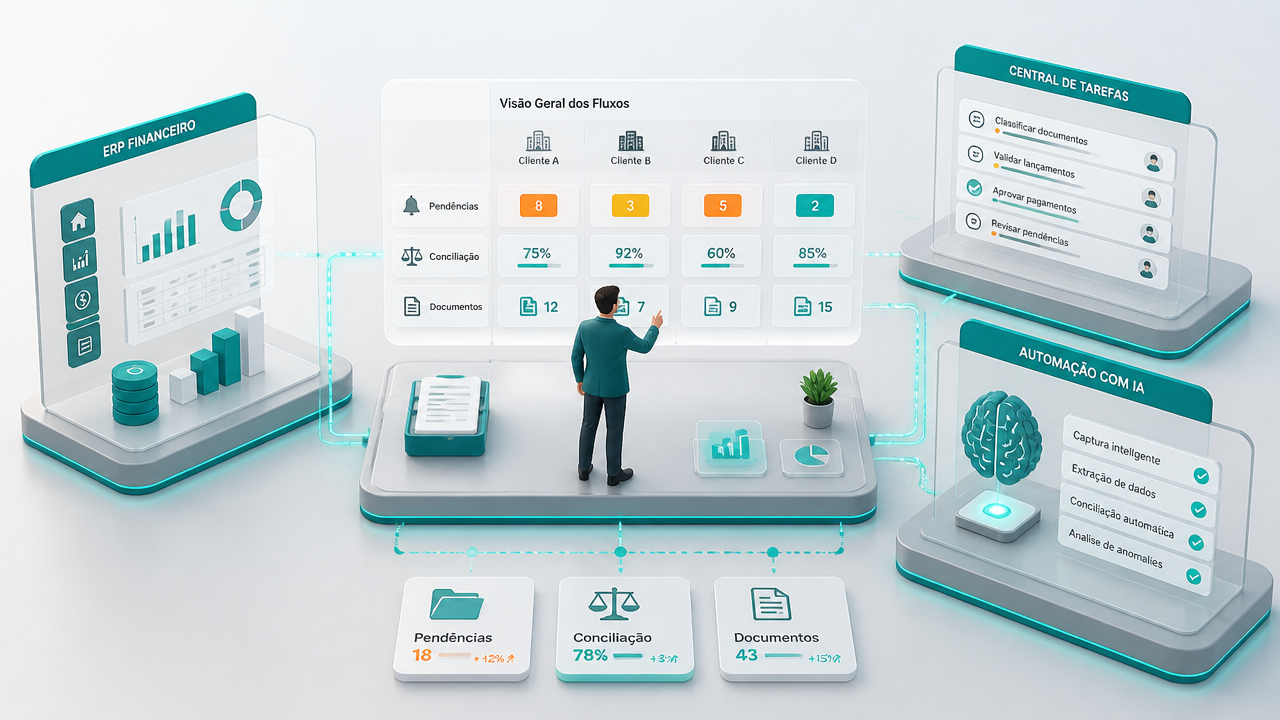
O erro mais comum é comprar só o ERP e esquecer o processo. O segundo erro é ter uma ótima gestão de tarefas sem uma estrutura financeira confiável. Eu vejo resultado quando as três camadas conversam.
Qual o melhor sistema para BPO Financeiro, afinal
A resposta honesta é: depende do estágio do seu negócio e do desenho do seu serviço. Para um BPO pequeno, o melhor sistema não é o mais robusto do mercado. É o que você consegue implantar rápido, usar todos os dias e transformar em rotina previsível.
Se você atende poucas contas e ainda está validando oferta, eu priorizaria simplicidade e velocidade. Se já tem equipe, carteira crescente e retrabalho aparecendo, eu priorizaria centralização, permissões, padronização e automações mais profundas.
Eu também olho para o tipo de cliente que você quer vender. Quem atende pequenas empresas precisa de uma operação mais objetiva, com menos fricção e mais clareza na comunicação. Isso conversa diretamente com o cenário de como vender serviços recorrentes com previsibilidade, porque a ferramenta influencia muito sua capacidade de manter padrão e defender preço.
Pergunta prática: a Conta Azul serve para BPO Financeiro?
Serve em muitos casos, principalmente quando o foco está na gestão financeira do cliente. Mas eu não analisaria só isso. Eu perguntaria: ela resolve minha execução interna? Meu time consegue acompanhar pendências sem depender de memória? O cliente envia documentos com facilidade? Se essas respostas forem fracas, você vai precisar complementar a operação com outra ferramenta.
Como escolher sem cair na armadilha da demo bonita
Eu recomendo decidir com base em cenário real de uso. Demo sempre parece organizada. A operação do BPO nunca é tão limpa assim. Então eu faria um teste com um cliente real, por sete a quinze dias, antes de bater o martelo.
- Liste as rotinas que mais consomem tempo hoje.
- Meça quantas etapas ainda ficam manuais.
- Teste o envio e a triagem de documentos.
- Valide a conciliação e a visão de fluxo de caixa.
- Confira se o responsável enxerga pendências sem planilha paralela.
- Simule uma reunião mensal com base nos relatórios do sistema.
Se a plataforma não melhora essas seis frentes, ela provavelmente só vai trocar um tipo de desorganização por outro. Eu percebo isso com frequência em operações que crescem por indicação, mas não estruturam bem o bastidor.
Os erros que mais atrapalham a adoção de IA no BPO Financeiro
O maior erro é achar que IA substitui método. Não substitui. Ela acelera o que já tem lógica. Se o cadastro está ruim, o escopo está solto e o cliente manda documento de qualquer jeito, a automação só vai processar bagunça mais rápido.
Outro erro é vender a tecnologia antes de vender o resultado. Cliente pequeno raramente compra “IA”. Ele compra clareza, prazo, previsibilidade e menos dor no financeiro. Por isso, quando eu ajudo um escritório a posicionar a oferta, eu prefiro mostrar ganho concreto de operação, e não um desfile de funcionalidades.
Também vejo muita gente errando no preço. Compra ferramenta, soma custo e repassa para o cliente sem repensar pacote, processo e margem. O correto é revisar entrega, escopo e produtividade. Se você está nessa fase, vale estudar como precificar os primeiros contratos de BPO antes de simplesmente embutir software no valor.
Como eu implementaria isso em um BPO pequeno ou em um escritório contábil
Se eu estivesse começando hoje, eu faria uma implantação curta e objetiva. Nada de projeto enorme. Em BPO e contabilidade, implantação boa é a que vira rotina rápido.
- Definiria um escopo mínimo do serviço, com tarefas, prazos e responsáveis.
- Escolheria um cliente piloto com operação simples.
- Padronizaria entrada de documentos e aprovações.
- Criaria um rito semanal de conferência de pendências.
- Montaria um modelo de reunião mensal com indicadores fixos.
- Depois disso, venderia a estrutura pronta para novos clientes.
Esse processo faz sentido tanto para quem quer entender melhor como fazer o serviço na prática quanto para quem está conectando isso a temas próximos, como formação profissional, tipos de serviços apoiados por IA, escolha entre empresas especializadas, faixa de ganhos na carreira e uso do BPO Financeiro em pequenas empresas. Tudo isso muda quando a operação fica mais previsível.
Se você quer um caminho mais operacional para sair do zero, eu seguiria um roteiro parecido com o de montar a operação de BPO do zero com etapas claras. A tecnologia entra para sustentar esse modelo, não para substituir a construção dele.
O que realmente faz a ferramenta pagar a conta
O sistema começa a valer a pena quando ele libera sua equipe para fazer trabalho que o cliente percebe. Menos tempo lançando, cobrando documento e corrigindo erro significa mais tempo analisando caixa, cobrando inadimplência, organizando processo e conduzindo reunião de valor.
Eu vejo esse ponto como decisivo. Quando a ferramenta simplifica a execução, você melhora margem, atende mais clientes com o mesmo time e cria argumento para vender planos melhores. É assim que o assunto deixa de ser só software e vira estratégia de crescimento.
Minha recomendação final é esta: escolha uma base simples, organize a operação e só depois aprofunde automações mais sofisticadas. No BPO Financeiro, ganha mais quem executa bem o básico todos os meses do que quem compra a tecnologia mais bonita e não consegue transformar isso em resultado.