Pequenas empresas podem, sim, usar inteligência artificial no financeiro, e eu recomendo começar pelo que mais consome tempo e gera erro: lançamento, conciliação, cobrança e previsão de caixa. Quando a IA entra nessas rotinas, o dono ganha clareza mais rápido e para de decidir no escuro. Para quem presta ou contrata BPO financeiro para pequenas empresas, esse movimento já deixou de ser tendência e virou critério de eficiência.
O ponto central é simples: IA não serve para substituir controle, serve para reduzir atrito operacional. Eu percebo que o melhor uso não está em comprar a ferramenta mais bonita, mas em montar um processo em que a tecnologia organiza os dados e a pessoa certa revisa as exceções.
Destaques práticos que eu priorizaria
- Comece por uma dor financeira específica, não pela ferramenta.
- Use IA onde existe volume, repetição e padrão.
- Mantenha aprovação humana em pagamentos, classificação sensível e decisões de caixa.
- Escolha sistemas com integração bancária, histórico e trilha de auditoria.
- Se a rotina já está caótica, organizar o processo vem antes da automação.
A IA funciona melhor quando resolve gargalos simples e frequentes
Se eu estivesse ao lado de um pequeno empresário, eu não começaria por relatórios sofisticados. Eu começaria pelo básico que sangra a operação todo dia: contas vencendo, recebimentos sem acompanhamento, extrato sem conferência e fluxo de caixa desatualizado. É aí que a IA costuma entregar retorno mais rápido.
Na prática, ela ajuda a ler documentos, sugerir categorias de despesas, identificar divergências, priorizar cobranças e antecipar sinais de aperto no caixa. Segundo um levantamento do U.S. Census Bureau, o uso de IA pelas empresas ficou entre 17% e 20% no período de dezembro de 2025 a maio de 2026, e menos de 20% das empresas com até quatro funcionários relataram uso. Eu leio esse dado como um recado claro: ainda existe muito espaço para as pequenas ganharem eficiência antes que isso vire padrão de mercado.
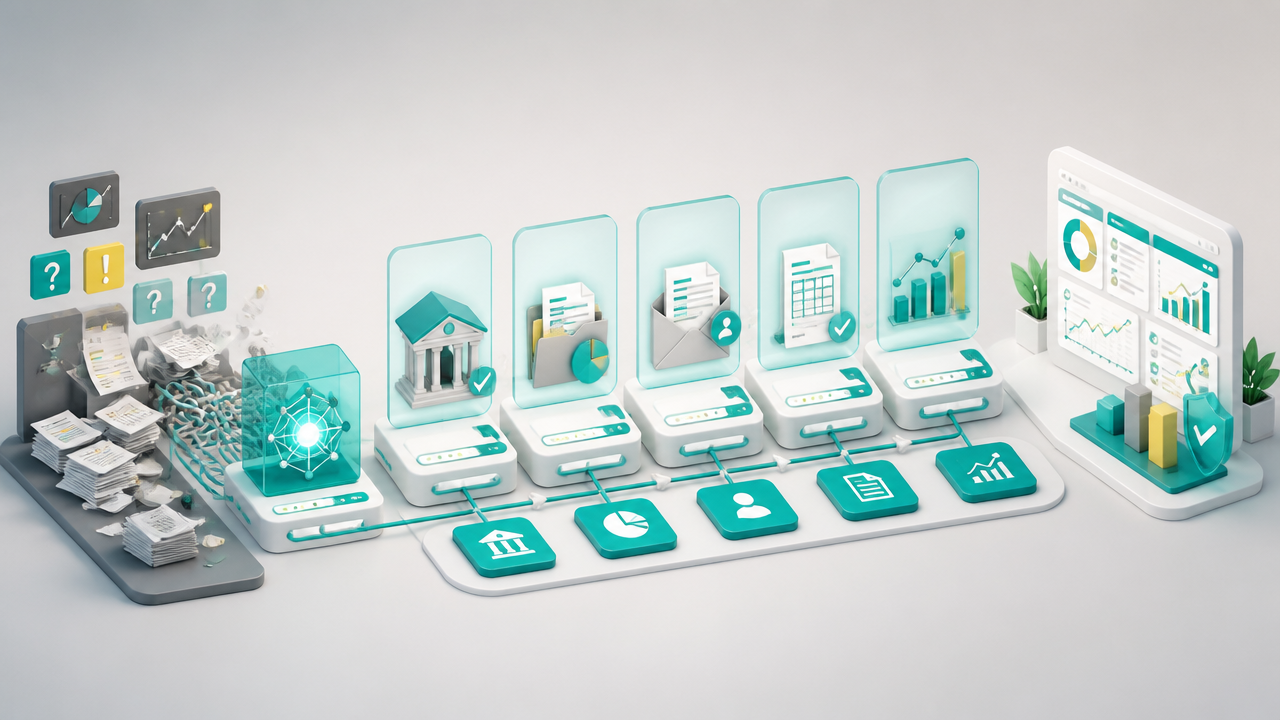
Quais rotinas financeiras mais se beneficiam
| Rotina | Onde a IA ajuda | Cuidados |
|---|---|---|
| Contas a pagar | Leitura de boletos, agenda e alertas | Pagamento deve ficar com aprovação humana |
| Contas a receber | Cobrança, priorização e acompanhamento | Evite mensagens automáticas sem contexto |
| Conciliação bancária | Sugestão de correspondências e exceções | Revisar divergências antes de fechar |
| Fluxo de caixa | Projeções e cenários | Previsão ruim nasce de dado ruim |
| Relatórios | Resumo gerencial e leitura de tendências | Validar indicadores e premissas |
Se a sua base ainda está desorganizada, eu sugiro revisar primeiro a padronização dos processos financeiros. Automação em processo bagunçado só acelera o erro.
Qual é a melhor IA para o financeiro de uma pequena empresa?
A melhor não é a que promete fazer tudo. É a que resolve uma etapa crítica com baixo atrito para implantação. Eu costumo olhar quatro critérios: integração com banco e ERP, qualidade da captura de dados, nível de revisão humana e facilidade para o dono entender o que foi feito.
Segundo o AI Impact Report da QuickBooks, de 2026, mais de 34 mil empresas foram pesquisadas e 7 em cada 10 negócios nos mercados analisados já usam IA regularmente. O mesmo estudo aponta que as maiores barreiras estão em privacidade, segurança, medo de erro e dúvida prática sobre onde aplicar. Isso bate exatamente com o que eu vejo acontecer: o problema raramente é acesso à tecnologia, e sim escolher mal o primeiro caso de uso.
Por isso, antes de comparar ferramenta, eu definiria a pergunta certa: você quer ganhar velocidade, reduzir erro ou melhorar decisão? Quem ainda está entendendo a base desse mercado pode começar pelo conceito de o que significa BPO financeiro, porque a tecnologia só faz sentido quando encaixa em uma operação financeira bem definida.
IA no financeiro substitui a pessoa responsável? Não, e nem deveria
Eu sou direto nesse ponto: no financeiro, automação sem governança vira risco. A IA pode sugerir lançamentos, resumir desvios e organizar prioridades, mas não deveria ficar sozinha em autorização de pagamentos, interpretação de casos fora do padrão e definição de decisões sensíveis.
O melhor desenho é este: a máquina cuida do volume e o humano cuida do julgamento. Isso vale especialmente para pequena empresa, onde um erro simples de categoria, prazo ou duplicidade afeta caixa, imposto e relação com fornecedor.
Se você quer usar IA com segurança, eu seguiria este checklist:
- definir quem aprova cada etapa;
- registrar regras de classificação;
- revisar exceções todos os dias;
- limitar acessos e permissões;
- manter histórico do que foi automatizado.
Quando esse controle não existe, os erros mais comuns aparecem rápido. Eu trataria isso junto com os erros operacionais que afastam clientes no BPO financeiro, porque a tecnologia expõe fragilidades que antes estavam escondidas.
Quando vale contratar um BPO financeiro com apoio de IA
Se a empresa já vende, mas o dono ainda decide no improviso, costuma valer muito a pena. Eu vejo três sinais fortes: atraso recorrente nas rotinas, falta de visão de caixa para os próximos 30 dias e dependência de uma única pessoa para entender os números. Nessa hora, terceirizar a rotina com processo e tecnologia tende a sair mais barato do que manter desorganização.
É aqui que o tema conversa com o centro do cluster: entender o significado de BPO financeiro é importante, mas o passo seguinte é perceber como esse serviço evoluiu com IA, quais tarefas realmente entram na operação, quais sistemas simplificam a execução e quanto esse modelo costuma custar para o cliente. Para quem presta serviço, também faz sentido estudar formação específica, conhecer a estrutura de entrega, comparar empresas do mercado e até entender a faixa de remuneração da carreira antes de montar a própria oferta.
No BPO Space, eu defendo uma ideia simples: pequena empresa não compra tecnologia, compra previsibilidade. Se a IA ajuda você a fechar o mês sem correria, cobrar melhor e enxergar margem com mais clareza, ela já deixou de ser acessório.
O plano mais seguro para começar em 30 dias
Se eu fosse implantar isso agora em uma pequena empresa, eu faria um piloto curto. Nada de tentar transformar todo o financeiro de uma vez. O acerto vem de uma sequência disciplinada, não de pressa.
- Semana 1: mapear contas a pagar, a receber, conciliação e caixa.
- Semana 2: escolher uma rotina para automatizar, de preferência cobrança ou conciliação.
- Semana 3: testar regras, revisar erros e ajustar permissões.
- Semana 4: medir horas poupadas, atraso reduzido e qualidade das informações.
Se o piloto funcionou, você amplia. Se não funcionou, o problema normalmente está em processo, cadastro ou integração, não na ideia de usar IA. Para estruturar essa implantação sem pular etapa, eu recomendo observar como organizar a operação de BPO financeiro com menos falhas, porque crescimento sustentável nasce da combinação entre método, rotina e acompanhamento.
No fim, é isso que eu faria: começaria pequeno, mediria rápido e manteria o humano no comando. Para pequenas empresas, a IA no financeiro funciona melhor quando entrega ordem, não espetáculo.